
Больше 14% годовых: в какие банки Кыргызстана выгоднее всего нести сбережения в 2026 году
Когда деньги просто лежат на зарплатной карте, они незаметно, но верно тают. С одной стороны, их понемногу съедает инфляция, с другой — наши же спонтанные ежедневные траты. Самый простой, понятный и безопасный способ уберечь сбережения от обесценивания (и от самих себя) — заставить их работать на банковском депозите.
В 2026 году финансовый рынок Кыргызстана предлагает отличную доходность: ставки в национальной валюте уверенно перешагнули отметку в 14% годовых. Однако за привлекательными цифрами на рекламных билбордах часто прячутся строгие условия. В одном банке вам не дадут снять ни тыйына до конца срока, в другом — запретят пополнять счет, а в третьем высокая ставка сработает только для сумм от нескольких миллионов.
Чтобы вы не тратили часы на изучение мелкого шрифта в договорах, редакция Today.kg проделала масштабную работу. Мы проанализировали депозитные линейки абсолютно всех 21 коммерческих банков страны и составили честный, понятный гид без сложных финансовых терминов.
Смартфон вместо кассы: лучшие онлайн-депозиты Кыргызстана
Для тех, кто не хочет тратить время на посещение различных филиалов банков, пробки на дорогах и бумажную волокиту, есть удобная современная возможность открыть вклад онлайн. Это быстро и удобно, а главный плюс заключается в том, что следить за тем, как капают проценты, можно прямо с экрана телефона. При этом зачастую цифровые продукты оснащены умными фишками для ленивых накоплений.
Вот самые интересные предложения на рынке, которые можно оформить дистанционно:
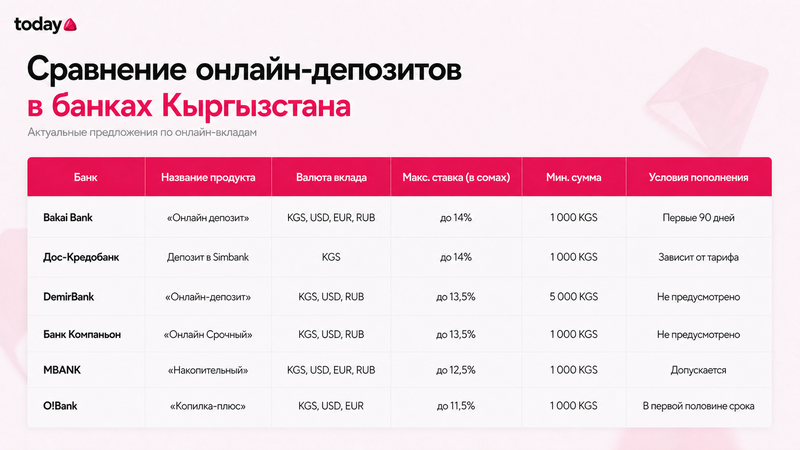
- Bakai Bank (приложение BakAi). Можно буквально за минуту открыть «Онлайн депозит» со ставкой до 14% годовых в сомах со сроком на 24 месяца. Пополнять его разрешают только первые 90 дней. А если копить классическим способом тяжело, выручит «ВАКАІ-копилка» — ее функции позволяют настроить автопополнение и округление остатков, пополняя деньги незаметно для вашего бюджета.
- Дос-Кредобанк (приложение Simbank). Депозит в приложении дает доходность до 14% годовых, при этом его можно закрыть дистанционно при срочной необходимости, правда, с потерей части процентов. Для ежедневных микро-сбережений там встроена удобная «Копилка» со ставкой 7%. Она умеет переводить на накопительный счет процент от трат или округлять ваши покупки в магазинах.
- O!Bank (приложение «Мой О!»). Отличный вариант для легкого старта — вклад «Копилка-плюс» с минимальным порогом всего в 1000 сомов, 10 долларов или 10 евро. Максимальная доходность достигает 11,5% в сомах, а пополнять счет можно в первую половину срока. Там же доступен более консервативный вклад «Сакта» до 12,5%, но уже без возможности пополнения.
- MBANK (мобильное приложение). Не вставая с дивана, клиенты могут оформить «Накопительный» вклад со ставкой до 12,5% в сомах и самостоятельно выбрать, нужна ли им капитализация. Также через смартфон открывается долгосрочный «Детский» депозит, который регистрируется на имя родителя.
- Банк Компаньон (приложение «Компаньон»). Банк перенес в цифру свои классические продукты — в пару кликов открываются «Онлайн Срочный» и «Онлайн Пенсионный» вклады. Но есть важный нюанс с «Накопительным» депозитом: если в физическом отделении он открывается в долларах США, то онлайн-версия этого же вклада доступна исключительно в сомах и рублях.
- DemirBank (мобильный банкинг). В данном случае работает самый строгий подход к цифровым накоплениям. «Онлайн-депозит» не предусматривает дополнительных взносов, частичного снятия и капитализации. Это инструмент для жесткой фиксации суммы от 5000 сомов на срок до 36 месяцев, а все заработанные проценты вы получите только при закрытии договора.
Депозиты с частичным снятием и пополнением в Кыргызстане: где условия гибче всего
Жизнь штука крайне непредсказуемая и замораживать крупную сумму на несколько лет готовы далеко не все. Специально для фрилансеров, предпринимателей и людей с плавающим доходом финансовые учреждения создали гибридные продукты. Это отличный компромисс: процентная ставка здесь обычно чуть ниже, зато вы можете докладывать деньги в любой момент и без штрафов снимать часть капитала, если случился форс-мажор.
Мы собрали топ предложений от банков Кыргызстана, которые дают клиентам максимальную свободу распоряжения деньгами:
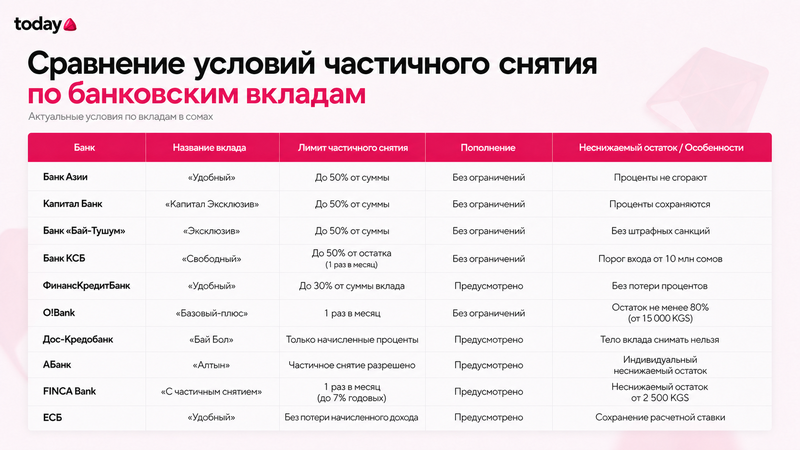
Банк Азии, Капитал Банк и Банк «Бай-Тушум». Эти три игрока предлагают очень похожие и крайне востребованные продукты — депозиты «Удобный», «Капитал Эксклюзив» и «Эксклюзив». Их главое удобство в том, что при необходимости вы можете снять до 50% от суммы на счету, не теряя при этом свои уже заработанные проценты.
Коммерческий банк КСБ. Вклад «Свободный» рассчитан на состоятельных клиентов с оборотными капиталами, так как порог входа составляет 10 миллионов сомов. Можно неограниченно вносить средства и один раз в месяц изымать до 50% от фактического остатка.
ФинансКредитБанк. По условиям депозита «Удобный» разрешены дополнительные взносы и частичное снятие денег, но лимит на изъятие чуть строже, чем в других банках — не более 30% от суммы вклада.
O!Bank. Депозит «Базовый-плюс» позволяет пополнять баланс без ограничений и снимать средства до одного раза в месяц. Однако здесь действует правило неснижаемого остатка. То есть, на счету всегда должно оставаться не менее 80% от суммы на текущий день, но при этом не менее 15 000 сомов.
Дос-Кредобанк. Универсальный депозит «Бай Бол» предлагает хитрую механику частичного изъятия. Вы имеете право снимать деньги, но только в пределах тех процентов, которые уже успели капитализироваться. То есть, говоря простыми словами, прибавиться к основной сумме вклада. Трогать изначальную сумму депозита нельзя.
АБанк. По накопительно-расходному вкладу «Алтын» можно забирать часть сбережений, соблюдая условие неснижаемого остатка (он высчитывается индивидуально и зависит от общего размера депозита). А если доходность вам не важна, но нужна 100% ликвидность, есть счет «До востребования» со ставкой 0%, которым можно распоряжаться без ограничений.
ЕСБ и FINCA Bank. В «Евразийском Сберегательном Банке» вклад «Удобный» позволяет пополнять и снимать деньги без штрафного сжигания начисленных процентов. А в FINCA Bank депозит «С частичным снятием» (со ставкой до 7%) дает право залезать в копилку один раз в месяц, если на счету остается минимальный порог в 2500 сомов.
Пенсионные вклады в Кыргызстане: где платят самую высокую прибавку к пенсии
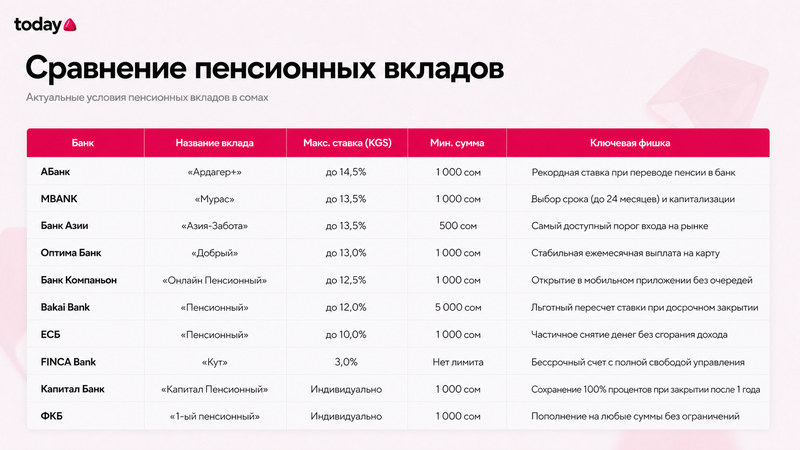
Выход на заслуженный отдых — это время, когда деньги должны работать на вас, а не лежать мертвым грузом. Тем более что инфляция не щадит наличные сбережения. Банковские вклады для старшего поколения в 2026 году — это уже не старые добрые «сберкнижки», а полноценные финансовые инструменты для генерации ежемесячного пассивного дохода.
Банки понимают нужды пенсионеров: они намеренно снижают минимальные пороги для открытия счета, разрешают докладывать деньги в любой момент и выводят заработанные проценты прямо на карту. Вот где самые выгодные и безопасные условия для старшего поколения:
- Надбавки за лояльность . Самую высокую планку на рынке держит АБанк. Их базовый вклад «Ардагер» дает до 13,5%, но если пенсионер переведет получение пенсии напрямую в этот банк, ему откроют эксклюзивный депозит «Ардагер+» с рекордной ставкой до 14,5% годовых в сомах.
- Высокая доходность с минимальным вложением. Если нет крупной суммы для старта, выручит Банк Азии. По их социальной программе «Азия-Забота» порог входа составляет символические 500 сомов, при этом ставка достигает отличных 13,5% в национальной валюте. Достойную альтернативу предлагает Оптима Банк: их вклад «Добрый» принесет до 13% годовых.
- Без потери процентов. Главный страх любого пенсионера — деньги понадобятся срочно (например, на лечение), депозит придется закрыть, и все проценты сгорят. По вкладу «Пенсионный» Евразийского Сберегательного Банка (ЕСБ) со ставкой до 10% можно свободно снимать часть капитала без обнуления ежемесячного дохода. Максимальную же свободу дает FINCA Bank со своим бессрочным счетом «Кут» (3% годовых) — по нему вообще нет лимитов на снятие и пополнение.
- Справедливость при закрытии счета. Капитал Банк предлагает умный компромисс. По вкладу «Капитал Пенсионный» действует правило: если вы вынуждены забрать деньги досрочно, но они пролежали на счету больше 12 месяцев, банк сохранит и выплатит вам 100% заработанных процентов.
- Без графиков и лимитов. Когда пенсия небольшая, откладывать строго оговоренные суммы тяжело. По депозиту «1-ый пенсионный» от ФинансКредитБанка сняты абсолютно все ограничения на суммы дополнительных взносов. Откладывайте хоть по 100 сомов — банк примет всё.
- Надежная классика. Если вы ищете максимально прозрачные, простые и понятные условия, то присмотритесь к депозитам «Мурас» от MBANK, «Пенсионный» от Bakai Bank, «Элдик Пенсионный» от Элдик Банка и «Пенсионный сберегательный» от Керемет Банка. Они доступны лицам от 55 лет или по пенсионному удостоверению и работают без скрытых сложных условий.
- Без очередей. Пожилым людям бывает тяжело ходить в отделения банков. Поэтому, к примеру, Банк Компаньон позволяет открыть «Онлайн Пенсионный» вклад с процентной ставкой до 12,5% годовых через мобильное приложение прямо из дома.
Как накопить ребенку на учебу: лучшие детские депозиты Кыргызстана
Давайте будем реалистами: копить ребенку на учебу или жилье, просто откладывая наличные в конверт — это очень плохая идея. Инфляция не дремлет и со временем покупательская способность этих денег неизбежно упадет. Поэтому в этом случае лучше всего стоит открыть депозит. Его плюсы состоят в так называемом «сложном проценте» (или капитализации), когда доход начисляется не только на ваши взносы, но и на уже заработанные ранее проценты. Если открыть такой счет при рождении малыша и регулярно закидывать туда посильные суммы с зарплаты, к его 18-летию накопится солидный стартовый капитал.
Редакция Today.kg изучила все детские банковские копилки страны и выбрала самые эффективные инструменты 2026 года для инвестиций в будущее ваших детей:
- Максимум пользы от сложного процента. Чем чаще капитализируются проценты, тем быстрее растет итоговая сумма. У MBANK по «Детскому» вкладу (на 60 месяцев) капитализация происходит ежемесячно, а при наличии карты MBANK Junior ставка достигает 12,5% годовых. Банк Азии (депозит «Детские мечты» для детей до 14 лет) также прибавляет проценты к основной сумме каждый месяц. А в Оптима Банке по программе «Детский доход» капитализация ежеквартальная.
- Банковские марафонцы. Если вы хотите открыть счет и просто периодически его пополнять, ваш выбор — ультрадлинный вклад «Балакай» от Элдик Банка. Он открывается прямо при рождении малыша, действует вплоть до его 18-летия, капитализирует проценты ежегодно и дает доходность до 12% годовых. В АБанке же программа «Наристе» позволяет зафиксировать деньги на срок до 10 лет со ставкой до 12% в сомах.
- Гибкость и премиум-карты. Обычно детские вклады нельзя трогать до конца срока, чтобы гарантировать сохранность средств. Но депозит «Детский» от Элдик Банка привязывается к престижной банковской карте Mastercard Gold и дает родителям право при острой необходимости досрочно снимать часть средств.
- Самые высокие ставки. Если ваш горизонт планирования — два-три года, то присмотритесь к целевому депозиту от FINCA Bank. Он дает 13,5% годовых на срок до 36 месяцев. А в Толубай Банке детский вклад открывается строго на 24 месяца с условием, что открывается только один счет на ребенка, зато предлагает 12,75% годовых. А Коммерческий банк КСБ по депозиту «Келечек» дает единую фиксированную ставку 12,5% на сроки до 3 лет с ежегодной капитализацией.
- Надежная классика. Понятные, проверенные временем целевые продукты предлагают KICB (депозит «Растем вместе» на срок от 2 до 5 лет с ежегодной капитализацией), Банк «Бай-Тушум» (вклад «Расти большой» для детей до 14 лет) и Bakai Bank, где «Детский» счет можно открыть на срок от 2 лет со ставкой 11%.
Специфичные вклады: халяльные инвестиции, благотворительность и ипотека
Банковский вклад может решать не только задачу банального накопления. На финансовом рынке Кыргызстана имеется сразу несколько нестандартных продуктов, где доходность отходит на второй план, уступая место религиозным убеждениям, заботе об экологии, благотворительности или подготовке к покупке собственного жилья.
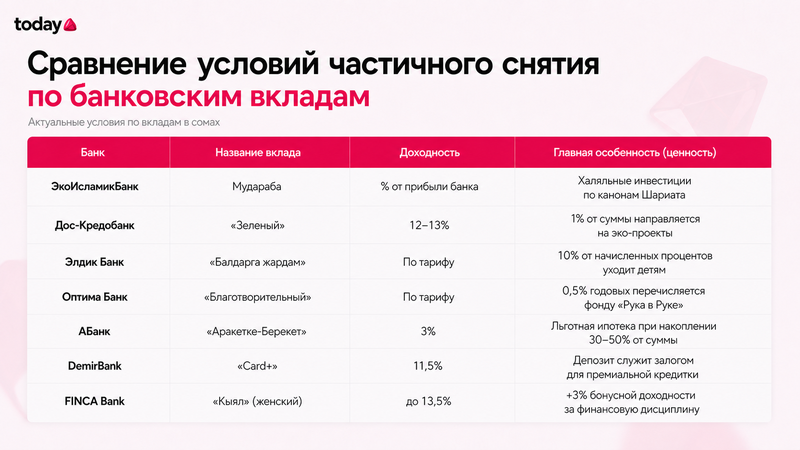
- Инвестиции по законам Шариата. Для мусульман классический депозит с процентами неприемлем из религиозных побуждений. Но вот в ЭкоИсламикБанке депозиты работают на базе исламского договора Мудараба. Здесь нет фиксированной процентной ставки, банк вкладывает деньги клиентов исключительно в дозволенный халяльный бизнес, а полученную реальную прибыль делит с вкладчиком.
- Вклады с пользой для экологии. Для тех, кому важна экологическая повестка, Доскредо-банк создал «Зеленый» депозит. Фиксированная ставка составляет 12% на год и 13% на два года, но главное отличие состоит в том, что 1% от суммы вашего вклада банк напрямую направляет на озеленение, восстановление парков и развитие экотранспорта.
- Регулярная благотворительность. Отличная возможность помогать тем, кто в этом нуждается, на постоянной основе. В Элдик Банке действует вклад «Балдарга жардам»: 10% от ежемесячно начисленных процентов автоматически перечисляются в фонды помощи детям («Элим барсынбы», «Помогать легко» или «Help the Children – SKD»). А вот в Оптима Банке по вкладу «Благотворительный» 0,5% годовых от суммы депозита направляются в фонд поддержки детей с аутизмом «Рука в Руке».
- Депозит для покупки квартиры. Продукт Абанка «Аракетке-Берекет» разработан для тех, кто копит на первоначальный взнос по ипотеке. Доходность по самому вкладу небольшая (3% годовых), но его главная ценность в другом: накопив от 30% до 50% от стоимости будущей недвижимости, вы получаете право оформить льготную ипотеку или кредит по сниженной ставке, привязанной к учетной ставке НБКР.
- Депозит в обмен на премиальную кредитку. Необычный гибрид от Demir Bank «Card+». Вы размещаете средства на 61 месяц под 11,5% годовых, а депозит становится залогом, под который банк бесплатно выдает международную кредитную карту с лимитом в размере суммы вклада минус 10%. Вы получаете одновременно и растущий вклад, и доступную кредитную линию.
- Депозит для женщин. Эксклюзивный женский депозит FINCA Bank «Кыял» поощряет финансовую дисциплину: за строгое соблюдение графика ежемесячных вложений вкладчицам начисляют солидный бонус — плюс 3% доходности к базовой ставке. Итоговая доходность достигает 13,5% годовых.
Наиболее выгодные предложения: банки с самыми высокими ставками по депозитам
Продать машину, получить крупное наследство или закрыть удачную сделку — это только половина успеха. Главный вопрос, который встает следом: куда вложить деньги, чтобы защитить их от инфляции и получать стабильный пассивный доход?
Если крупная сумма не понадобится вам в ближайший год-два, забудьте про накопительные счета, которые можно пополнять и опустошать в любой момент. Самую высокую процентную ставку банки предлагают именно за финансовую дисциплину: вы открываете классический срочный депозит и не трогаете сбережения до конца срока договора — без досрочных снятий и дополнительных пополнений.
Мы собрали шорт-лист самых выгодных депозитов на рынке с рекордной доходностью, где ваши деньги будут работать на полную мощность.
Рейтинг вкладов с максимальной процентной ставкой
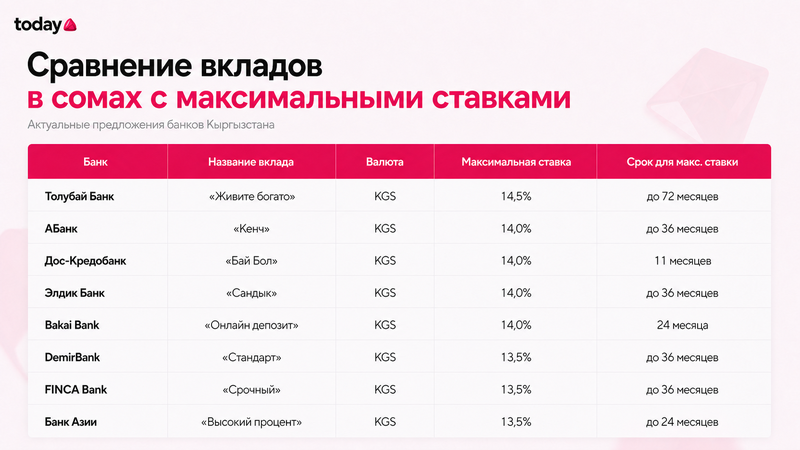
Абсолютный лидер рынка — Толубай Банк. По вкладу «Живите богато» процентная ставка по депозиту в сомах достигает рекордных 14,5% годовых. Однако есть нюанс: чтобы зафиксировать такую доходность, сбережения нужно разместить на длительный срок — вплоть до 6 лет.
Если фиксировать деньги на весь долгий срок совсем не хочется, есть более комфортная альтернатива — депозиты под 14% годовых, но на более коротких условиях. Такую доходность по вкладам в сомах предлагают сразу несколько банков Кыргызстана: АБанк с депозитом «Кенч», Дос-Кредобанк с продуктом «Бай Бол» и Элдик Банк с вкладом «Сандык».
Не отстает и цифровой формат — Bakai Bank дает те же 14% годовых по «Онлайн депозиту», который можно оформить прямо в приложении на 24 месяца, правда, без капитализации процентов.
Уверенная классика
На отметке в 13,5% годовых развернулась настоящая борьба за клиента. Такую максимальную процентную ставку по депозиту в сомах предлагают DemirBank (вклад «Стандарт» с выплатой всех процентов в конце срока), FINCA Bank (программа «Срочный» с жесткими условиями хранения) и Банк Азии (вклад «Высокий процент» с удобной ежемесячной выплатой дохода). Это надежные и проверенные инструменты для тех, кто хочет спокойно зафиксировать капитал на срок от одного года до трех лет и не переживать за него.
Премиум-сегмент для крупных вкладчиков
Отдельная история — депозиты для клиентов с солидным капиталом. Если сумма, которую нужно разместить, исчисляется миллионами, стоит присмотреться к VIP-предложениям банков. Оптима Банк готов начислять 13% годовых по продукту «Солидный доход», но открыть его можно только при наличии от 7,5 миллиона сомов. А Коммерческий банк КСБ по депозиту «Премиум» просит порог входа от 5 миллионов сомов, зато и доходность здесь выше — до 13,5% годовых.
FAQ: частые вопросы о банковских вкладах в Кыргызстане (2026)
Что будет, если снять деньги с депозита раньше срока?
Ситуации бывают разные: наличные понадобились на лечение, ремонт или срочную покупку. По правилам большинства банков Бишкека и регионов, досрочное расторжение депозитного договора сжигает всю накопленную прибыль. Доход пересчитают по минимальной ставке «до востребования» — это около 0% годовых. Приятное исключение — Капитал Банк: если сбережения пролежали на счете больше года, банк выплатит все 100% начисленных процентов даже при досрочном снятии.
Чтобы не рисковать доходностью, для финансовой подушки безопасности сразу выбирайте накопительно-расходные депозиты — такие продукты предлагают Банк Азии, «Бай-Тушум» и ЕСБ. Это гибкий вклад с возможностью пополнения и снятия части средств без штрафов и потери процентов.
Почему нельзя ориентироваться только на рекламу банков
Банки привлекают клиентов яркими цифрами на билбордах — но это лишь базовая номинальная ставка. Реальную доходность вклада показывает только ГЭПС — годовая эффективная процентная ставка. Этот показатель учитывает капитализацию процентов: ежемесячная прибыль прибавляется к телу вклада, и в следующем периоде проценты начисляются уже на увеличенную сумму.
Хотите найти действительно выгодный вклад в Кыргызстане? Тогда не ведитесь на цифры с рекламных баннеров — смотрите ГЭПС (годовую эффективную процентную ставку) в официальном договоре банка. Именно она показывает, сколько вы реально заработаете на вкладе, а не то, что обещает реклама.
А если банк закроется — сбережения сгорят?
Нет, и вот почему. Если вы открываете вклад в официальном коммерческом банке Кыргызской Республики, риск потерять деньги практически нулевой. Все депозиты физических лиц застрахованы государством: Агентство по защите депозитов КР возместит вкладчику до 1 миллиона сомов, если у банка отзовут лицензию или он обанкротится. Причём компенсируют не только саму сумму вклада, но и уже начисленные проценты.
Нужно ли платить налог с процентов по вкладу в Кыргызстане?
Приятный бонус: доходы по банковским депозитам физлиц в Кыргызстане налогом не облагаются. То есть вся прибыль, которую начислит банк, остаётся у вас полностью — государство ничего не забирает.
В какой банк нести доллары?
Хранить сбережения в иностранной валюте в 2026 году в Кыргызстане менее прибыльно, но для защиты от курсовых скачков это все еще актуально. Максимум, на который можно рассчитывать по долларовым депозитам, колеблется в пределах 3,5% — 5% годовых. Самые щедрые предложения у Толубай Банка (до 4,75% в валюте), Коммерческого банка КСБ (до 4%) и DemirBank (до 3,5%).
Куда вложить деньги в 2026 году: рейтинг лучших банков КР
Единого «лучшего вклада» не существует — всё зависит от ваших целей и того, на какой срок вы готовы расстаться с деньгами. Вот подборка самых сильных предложений на рынке:
Если хотите максимальную процентную ставку в сомах и готовы заморозить деньги на 1–2 года — присмотритесь к Дос-Кредобанку, АБанку, Bakai Bank и Элдик Банку: там дают около 14% годовых. А абсолютный рекорд рынка держит Толубай Банк — до 14,5% годовых, но только если разместить деньги на срок до 6 лет.
Ведете бизнес или работаете на фрилансе и хотите держать доступ к деньгам? Ищите накопительно-расходные вклады с возможностью снять до 50% суммы без потери процентов. Такие условия предлагают Капитал Банк, Банк Азии, Банк «Бай-Тушум» и Коммерческий банк КСБ.
Копите ребенку на учебу к совершеннолетию? Здесь работает магия ежемесячной капитализации на длинной дистанции. Лучшие детские депозиты сейчас у MBANK (до 12,5% годовых с картой Junior), Банка Азии и Оптима Банка.
Хотите прибавку к пенсии? Банк Азии и Оптима Банк предлагают социальные ставки 13–13,5% годовых. А если перевести пенсию напрямую в АБанк, откроется доступ к закрытой программе «Ардагер+» со ставкой до 14,5% годовых.
Инфляция не станет ждать, пока вы примете решение. Сравнивайте актуальные ставки по вкладам в банках Кыргызстана, внимательно читайте договор до последнего пункта — и пусть ваши деньги начнут работать уже сегодня, а не через полгода.